Domain rainsystem.de kaufen?
Wir ziehen mit dem Projekt
rainsystem.de um.
Sind Sie am Kauf der Domain
rainsystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rainsystem.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **


Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
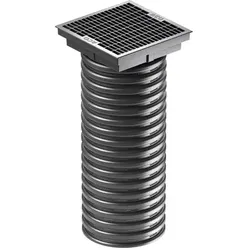
ACO Versickerungsschacht Regenwasser-Versickerung Dachentwässerung Sickerschacht RegenablaufACO Versickerungsschacht Pfützen unter dem Wasserhahn, Wasserlachen bei der Gartendusche - wer kennt das nicht. An Stellen, wo viel Wasser fließt, steht es an der Oberfläche, bevor es versickern kann. Hier schafft der ACO Versickerungsschacht Abhilfe! Ohne an Schmutz- oder Regenwasserleitungen angeschlossen zu werden, leitet der begehbare Versickerungsschacht das anfallende Wasser schnell und effizient weg von der Oberfläche. inkl. Vlies zur Ummantelung und Schlammeimer Produktdaten Höhe 58,5 cm Durchmesser 23,0 cm Rahmenaußenmaß 25 x 25 cm Material Kunststoff Aufnahmevolumen 700 l Durchmesser außen 23,0 cm Durchmesser innen 20,0 cm Füllmenge 17,5 l124,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
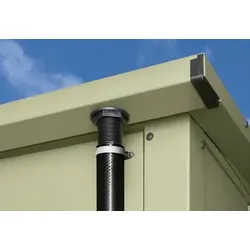
EcoStar Schlauch-Set Regenablauf EcoStar Schlauch-Set RegenablaufEcoStar Schlauch-Set Regenablauf EcoStar Schlauch-Set Regenablauf Produktnummer: 0692651497 Das EcoStar Schlauch-Set beinhaltet einen Schlauch sowie die passenden Anschlüsse für die Dachrinne an Ihrem EcoStar Gerätehaus. So können Sie Regenwasser über die integrierte Dachrinne Ihres EcoStar Gerätehauses ableiten und zum Beispiel einfach in einer Regentonne auffangen. Unschöne Überschwemmungen rund ums Gerätehaus lassen sich so vermeiden und das überschüssige Wasser wird für die praktische Bewässerung Ihres Gartens gesammelt. Wiederverwendbarkeit des Regenwassers Schlauch und passende Anschlüsse für die Dachrinne Herstellerinformationen: Hörmann KG Verkaufsgesellschaft Upheider Weg 94-98 33803 Steinhagen, DEUTSCHLAND eMail: info@hoermann.de Herstellernr. 134242728,99 €*Versand: 84,99 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
ACO Versickerungsschacht Regenwasser-Versickerung Dachentwässerung Sickerschacht RegenablaufACO Versickerungsschacht Pfützen unter dem Wasserhahn, Wasserlachen bei der Gartendusche - wer kennt das nicht. An Stellen, wo viel Wasser fließt, steht es an der Oberfläche, bevor es versickern kann. Hier schafft der ACO Versickerungsschacht Abhilfe! Ohne an Schmutz- oder Regenwasserleitungen angeschlossen zu werden, leitet der begehbare Versickerungsschacht das anfallende Wasser schnell und effizient weg von der Oberfläche. inkl. Vlies zur Ummantelung und Schlammeimer Produktdaten Höhe 58,5 cm Durchmesser 23,0 cm Rahmenaußenmaß 25 x 25 cm Material Kunststoff Aufnahmevolumen 700 l Durchmesser außen 23,0 cm Durchmesser innen 20,0 cm Füllmenge 17,5 l124,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hörmann Regenablauf-Schlauchset für Kaminholzregal Berry SchwarzDer Hörmann Regenablauf-Schlauchset für Kaminholzregal Berry Schwarz umfasst einen robusten Schlauch für einen flexiblen Wasserablauf. Der Schlauch ist langlebig und einfach zu installieren, passend für die Kaminholzregale Berry. Ideal, um ..49,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
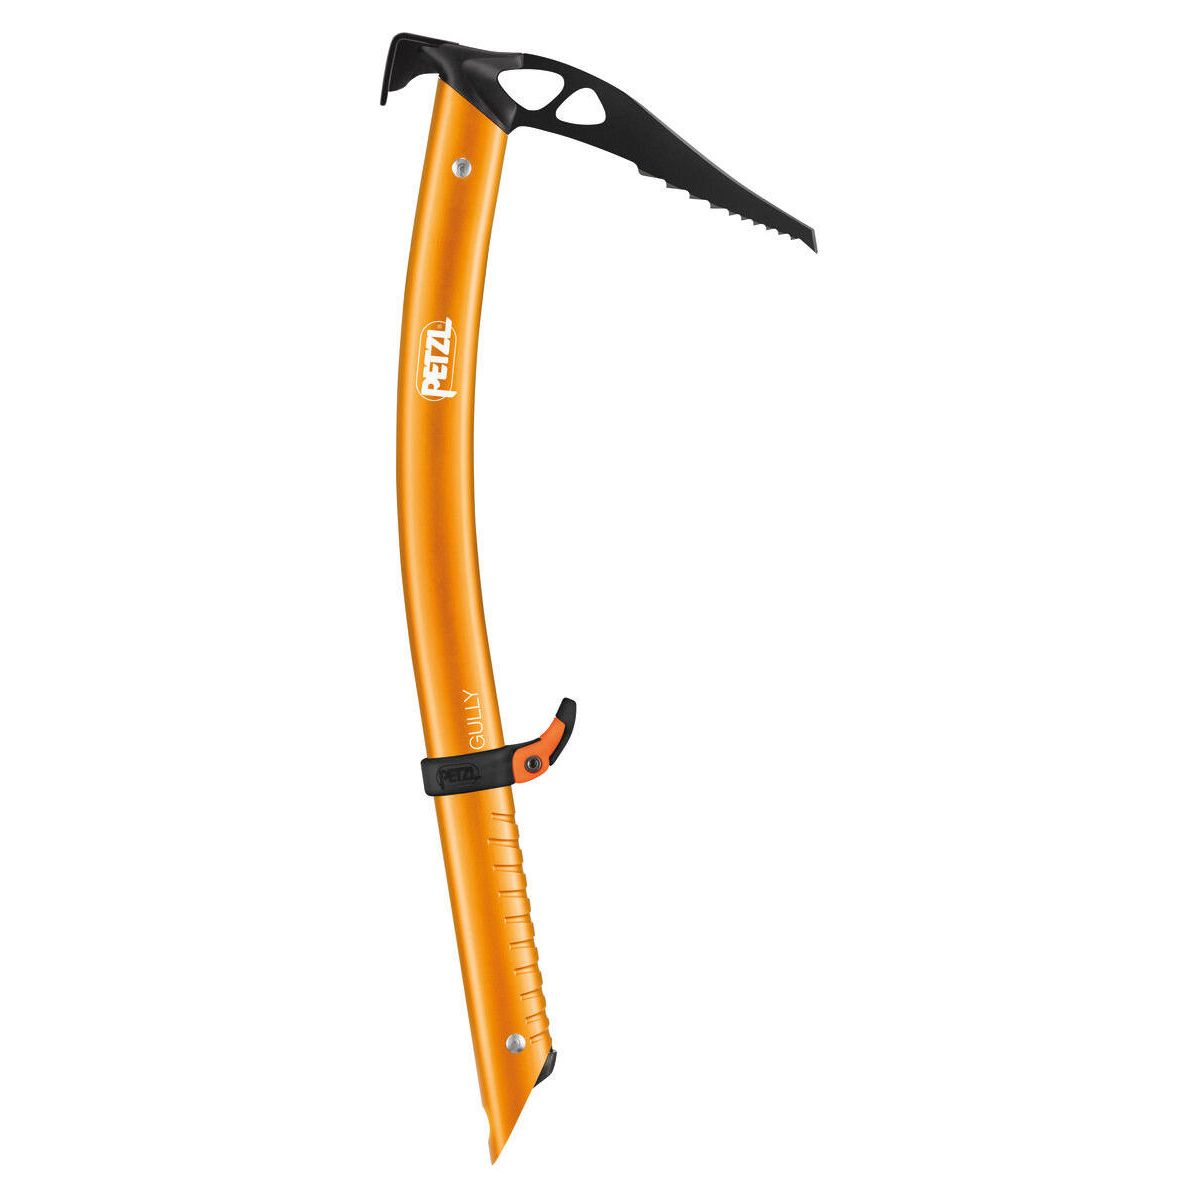
Petzl Gully hammer 45 cm U014BA00Der Gully ist ein ultraleichter Eispickel, der speziell für technisches Bergsteigen und steiles Skifahren entwickelt wurde. Dank seiner leichten Konstruktion aus hochwertigem Nylon ist er besonders handlich und einfach zu transportieren, was ihn zum idealen Begleiter bei anspruchsvollen Touren macht. Egal, ob beim Bergsteigen, auf Hochtouren oder beim Skifahren, dieser Eispickel bietet die nötige Unterstützung und Sicherheit. Seine unisex Ausführung macht ihn für alle Geschlechter geeignet, während die robuste Bauweise für eine lange Lebensdauer sorgt. Der Gully ist besonders für Aktivitäten wie Wandern ausgelegt, wo er durch seine Vielseitigkeit und Zuverlässigkeit überzeugt. Mit diesem Eispickel sind Sie bestens gerüstet, um anspruchsvolle Herausforderungen in der Natur zu meistern. Produktdetails Optimal für: Bergsteigen & Hochtouren Skifahren Eisklettern Abmessungen: Länge: 45cm Breite: 14cm Höhe: 5cm Gewicht: 275g Features: Besonders kompaktes Packmaß Extrem leicht: Nur 275 g in der Version mit Schaufel und 285 g in der Version mit Hammer. Die Haue ist mit Öffnungen versehen, um das Gewicht des Pickels maximal zu reduzieren und einen Karabiner einzuhängen. Sehr ausgefeilte Technik: Bananenförmige Stahlhaue, die an der Spitze schmal auf 3 mm zuläuft, für eine ausgezeichnete Verankerung und einfaches Herausziehen. Der obere Teil der Haue ist so geformt, dass er eine angenehme Stützfläche bei der Verwendung als Spazierstockpickel bietet: Er liegt perfekt in der hohlen Hand und sorgt für eine sehr gute Griffigkeit. Die ergonomische Grifffläche am Schaft gewährleistet guten Halt bei der Verwendung als Zugpickel. Schaufel und Hammer in kleiner Ausführung zum Säubern der Griffe oder zum Einschlagen eines Felshakens. Die TRIGREST-Fingerauflage ermöglicht es, die Handposition für die Verwendung des Geräts als Zugpickel schnell und ohne Werkzeug anzupassen. Zusatzgewichte (separat als Zubehör erhältlich), um das Schlagverhalten bei sehr hartem Eis zu verbessern. Kompakt: Nur 45 cm. Abgeschrägter Dorn zum einfachen Verstauen des Eispickels im Rucksack, ohne diesen zu beschädigen. Materialien: Stahl, Aluminium, Polyamid Eigenschaften: leichtes Material, integrierter UV_Schutz, sehr kompakt zu verpacken128,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.